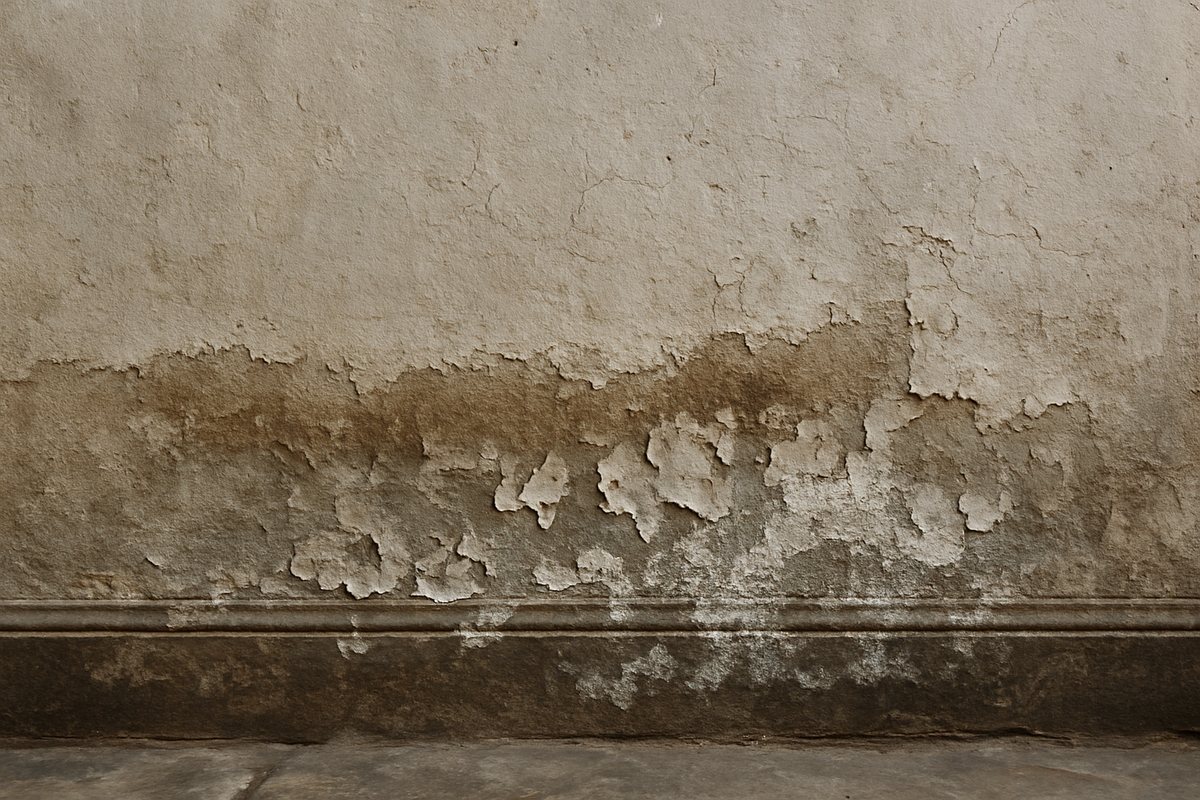

¿Lo cubre el seguro si tienes humedades en las paredes? Depende de la causa. Las pólizas de hogar suelen cubrir los daños por una avería repentina (una tubería rota, un escape), pero normalmente no cubren las humedades por condensación, por filtraciones lentas o por capilaridad. Te explicamos cómo averiguarlo, qué mirar en tu póliza y qué hacer paso a paso.
- ✅ Suele cubrirseDaños por una rotura o escape repentino de tuberías
- ❌ Suele excluirseCondensación, humedad por capilaridad y filtraciones lentas o por falta de mantenimiento
- 🏢 ComunidadSi el origen está en un elemento común, responde el seguro de la comunidad
- 📞 PlazoComunica el siniestro cuanto antes: la ley fija siete días salvo que tu póliza diga otra cosa
La respuesta depende de la causa de la humedad
Una «humedad» puede tener orígenes muy distintos, y el seguro no responde igual en todos los casos. Lo primero, por tanto, es saber de dónde viene. Esta tabla resume lo que suele pasar, aunque lo que cuenta es siempre lo que diga tu póliza:
| Origen de la humedad | ¿Suele cubrirlo el seguro del hogar? |
|---|---|
| Rotura o escape repentino de una tubería o de un electrodoméstico | Sí, los daños por agua suelen estar cubiertos; la reparación de la propia avería depende de la póliza |
| Fuga lenta y continuada, o falta de mantenimiento | Normalmente no: las pólizas excluyen las filtraciones paulatinas |
| Condensación (humedad y moho por falta de ventilación) | No: no es una avería, sino un problema de uso o de aislamiento |
| Humedad por capilaridad (sube desde el suelo) | No: es un defecto de la construcción |
| Filtración desde la cubierta, la fachada o una bajante comunes | Responde el seguro de la comunidad de propietarios |
| Gotera que viene del piso de un vecino | Se tramita con un parte amistoso entre los dos seguros |
| Lluvia o viento fuertes que dañan la vivienda | Depende de si la póliza incluye fenómenos atmosféricos |
Qué mirar en tu póliza
- Garantía de daños por agua: qué incluye exactamente (roturas, escapes, desbordamientos) y qué excluye (humedades, desgaste, filtraciones lentas).
- Búsqueda de la avería: algunas pólizas cubren el coste de localizar el origen del escape y de repararlo; otras solo los daños que causa.
- Continente y contenido: las paredes, techos y suelos son continente; los muebles y objetos son contenido. Mira qué capital tienes asegurado en cada uno.
- Franquicia: la cantidad que corre de tu cuenta antes de que pague la aseguradora.
- Exclusiones: la lista de lo que el seguro nunca cubre. Es donde suelen aparecer las humedades «de origen no accidental».
Qué hacer paso a paso
- Limita los daños. Si hay un escape, cierra la llave de paso, aparta lo que se moje y protege muebles y suelos.
- Localiza el origen. Un fontanero o un técnico en humedades puede decirte si es una fuga, condensación, capilaridad o una filtración.
- Documenta todo. Haz fotos y vídeos de la mancha, de los daños y, si lo ves, del origen. Anota fechas.
- Comunica el siniestro cuanto antes. La ley establece un plazo máximo de siete días desde que lo conoces, salvo que tu póliza fije uno más amplio. Hazlo por escrito o por la vía que indique la aseguradora, y guarda el justificante.
- Rellena un parte amistoso si el daño afecta a un vecino o viene de él.
- No repares antes de que lo vea el perito, salvo lo urgente para evitar más daños. Si reparas antes, puedes perder la posibilidad de demostrar la causa.
- Guarda facturas de cualquier reparación de urgencia y espera la valoración.
Casos particulares
Si vives en una comunidad de vecinos
La cubierta, la fachada, las bajantes y los patios son elementos comunes: si la humedad viene de ahí, tiene que repararlo la comunidad y responde su seguro. Avisa al administrador de fincas. Si la humedad viene del piso de un vecino, ambos seguros se coordinan con el parte amistoso de daños por agua.
Si vives de alquiler
En general, la conservación de la vivienda corre a cargo del propietario, salvo que el desperfecto se deba a un mal uso del inquilino. Avisa al propietario por escrito en cuanto veas el problema, con fotos, y guarda la comunicación.
Si es una vivienda de tu propiedad
Revisa tu póliza y, si la causa es una avería repentina, abre el siniestro. Si resulta ser condensación o capilaridad, el seguro no cubrirá la reparación y tendrás que afrontarla por tu cuenta.
Si el seguro rechaza el siniestro
- Pide el rechazo por escrito, con el motivo y la cláusula en que se basa.
- Presenta una reclamación al servicio de atención al cliente de la aseguradora.
- Si no estás de acuerdo con la respuesta, puedes acudir a la Dirección General de Seguros y Fondos de Pensiones.
- Puedes encargar un informe técnico propio que acredite el origen de la humedad.
Consejo: aunque el seguro no cubra la humedad, no la dejes pasar. Una humedad que se ignora avanza, daña el revestimiento, favorece el moho y acaba costando más de arreglar. Lo primero siempre es resolver la causa; después se repara la pared.
Preguntas frecuentes sobre humedades y seguro
¿Cubre el seguro la pintura y el arreglo de la pared tras una fuga?
Si la fuga es una avería repentina cubierta por tu póliza, normalmente se cubren los daños que causa en paredes, techos y suelos (el continente). La cuantía depende del capital asegurado y de la franquicia.
¿Y si la humedad viene del vecino de arriba?
Se tramita con un parte amistoso de daños por agua entre los dos seguros. Hay que avisar a ambas partes y documentar los daños con fotografías.
¿Tengo que avisar a la comunidad?
Si el origen está en un elemento común (cubierta, fachada, bajante, patio), sí: avisa al administrador de fincas por escrito para que la comunidad abra el siniestro con su seguro.
¿Cuánto tarda en secar una pared húmeda?
Depende del grosor del muro y de la causa. Una vez resuelta la causa, puede llevar de semanas a meses. No conviene pintar antes de que esté seca, porque la pintura se ampolla.
¿Es lo mismo una gotera que una humedad?
No. Una gotera es una entrada de agua puntual, normalmente por una avería o por la cubierta; una humedad es un problema continuo y puede tener muchas causas. Para el seguro, la diferencia importa porque cubre más fácilmente lo repentino y accidental.
Guía informativa y orientativa, revisada en octubre de 2026. Los requisitos legales y técnicos pueden cambiar y dependen de cada vivienda y de cada municipio: confirma los detalles con un profesional y con tu Ajuntament antes de decidir. Esta guía no sustituye a tu póliza: las condiciones de cada seguro son distintas.