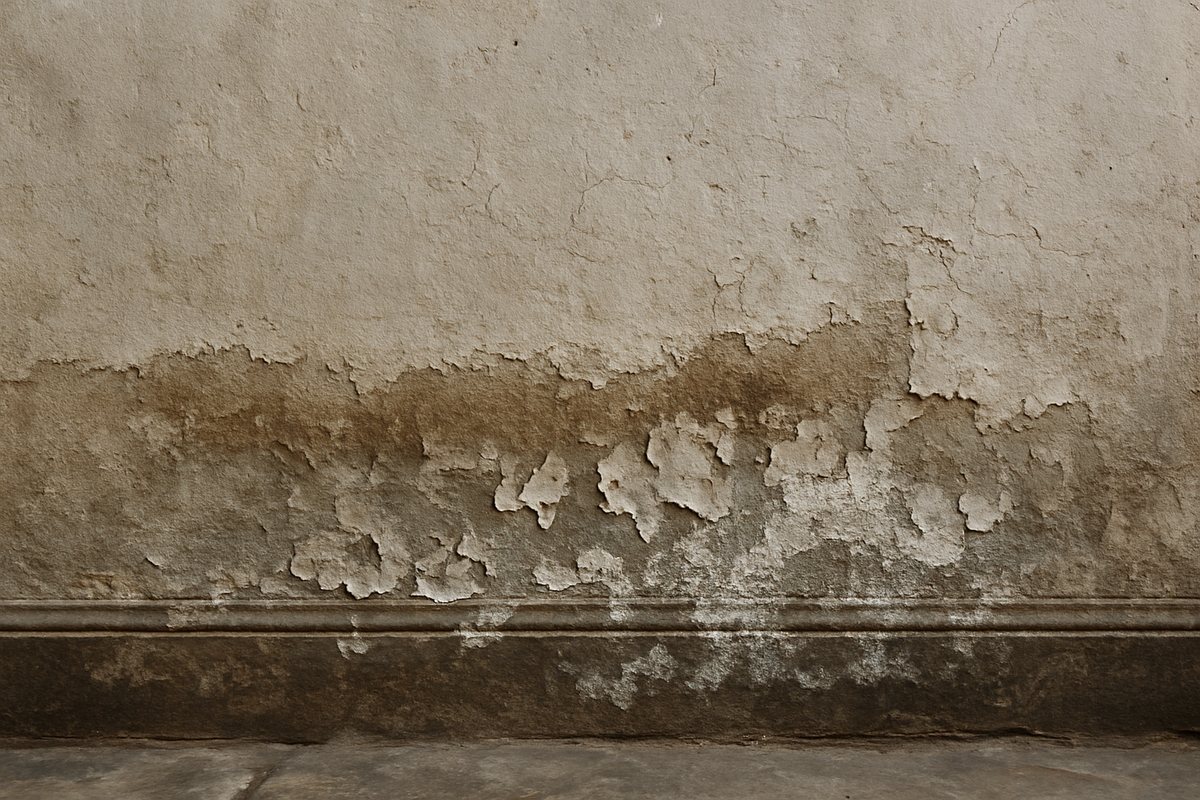

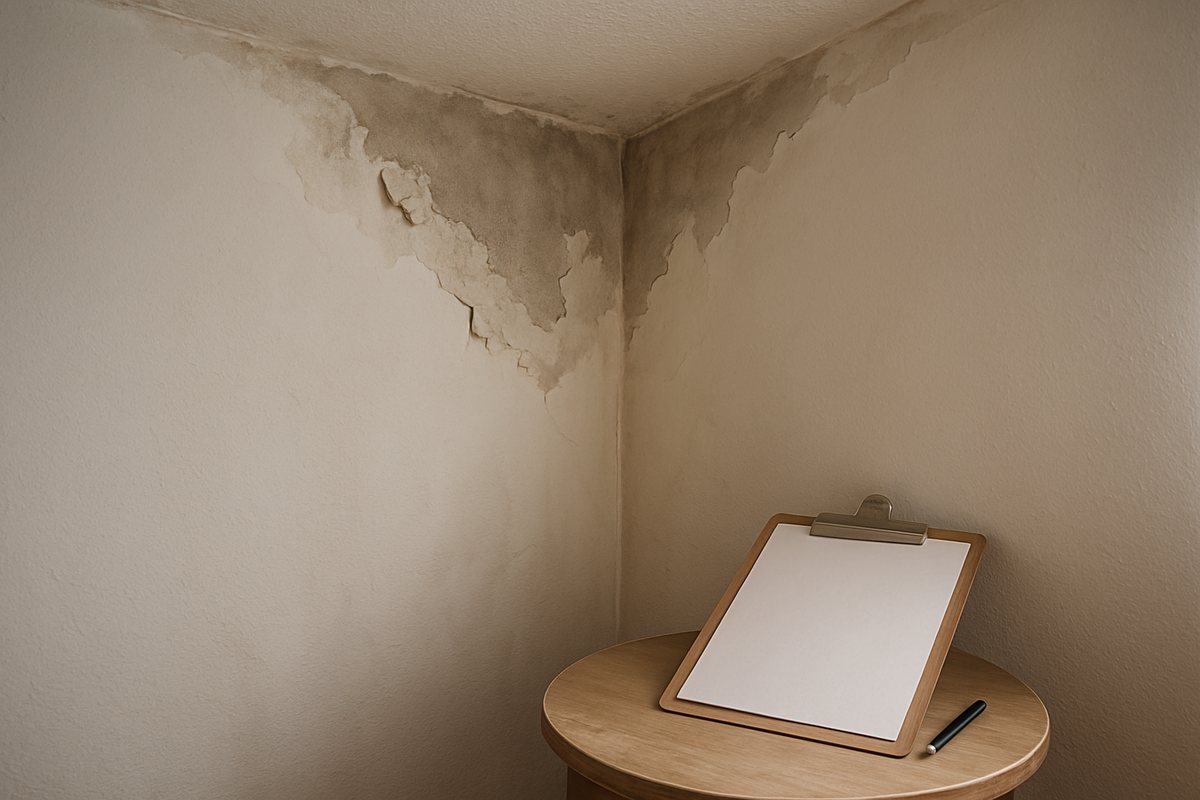
Ho cobreix l'assegurança si tens humitats a les parets? Depèn de la causa. Les pòlisses de llar solen cobrir els danys per una avaria sobtada (una canonada trencada, una fuita), però normalment no cobreixen les humitats per condensació, per filtracions lentes o per capil·laritat. T'expliquem com esbrinar-ho, què mirar a la teva pòlissa i què fer pas a pas.
- ✅ Sol cobrir-seDanys per una trencada o fuita sobtada de canonades
- ❌ Sol excloure'sCondensació, humitat per capil·laritat i filtracions lentes o per manca de manteniment
- 🏢 ComunitatSi l'origen és en un element comú, respon l'assegurança de la comunitat
- 📞 TerminiComunica el sinistre com abans millor: la llei fixa set dies tret que la teva pòlissa digui una altra cosa
La resposta depèn de la causa de la humitat
Una «humitat» pot tenir orígens molt diferents, i l'assegurança no respon igual en tots els casos. Per tant, el primer és saber d'on ve. Aquesta taula resumeix el que sol passar, encara que el que compta és sempre el que digui la teva pòlissa:
| Origen de la humitat | Ho sol cobrir l'assegurança de la llar? |
|---|---|
| Trencada o fuita sobtada d'una canonada o d'un electrodomèstic | Sí, els danys per aigua solen estar coberts; la reparació de l'avaria mateixa depèn de la pòlissa |
| Fuita lenta i contínua, o manca de manteniment | Normalment no: les pòlisses exclouen les filtracions paulatines |
| Condensació (humitat i floridura per manca de ventilació) | No: no és una avaria, sinó un problema d'ús o d'aïllament |
| Humitat per capil·laritat (puja des del terra) | No: és un defecte de la construcció |
| Filtració des de la coberta, la façana o una baixant comuns | Respon l'assegurança de la comunitat de propietaris |
| Gotera que ve del pis d'un veí | Es tramita amb un part amistós entre les dues assegurances |
| Pluja o vent forts que malmeten l'habitatge | Depèn de si la pòlissa inclou fenòmens atmosfèrics |
Què mirar a la teva pòlissa
- Garantia de danys per aigua: què inclou exactament (trencades, fuites, desbordaments) i què exclou (humitats, desgast, filtracions lentes).
- Cerca de l'avaria: algunes pòlisses cobreixen el cost de localitzar l'origen de la fuita i de reparar-la; unes altres només els danys que causa.
- Continent i contingut: les parets, sostres i terres són continent; els mobles i objectes són contingut. Mira quin capital tens assegurat en cada un.
- Franquícia: la quantitat que va a càrrec teu abans que pagui l'asseguradora.
- Exclusions: la llista del que l'assegurança mai cobreix. És on solen aparèixer les humitats «d'origen no accidental».
Què fer pas a pas
- Limita els danys. Si hi ha una fuita, tanca la clau de pas, aparta el que es mulli i protegeix mobles i terres.
- Localitza l'origen. Un lampista o un tècnic en humitats et pot dir si és una fuita, condensació, capil·laritat o una filtració.
- Documenta-ho tot. Fes fotos i vídeos de la taca, dels danys i, si ho veus, de l'origen. Anota dates.
- Comunica el sinistre com abans millor. La llei estableix un termini màxim de set dies des que el coneixes, tret que la teva pòlissa en fixi un de més ampli. Fes-ho per escrit o per la via que indiqui l'asseguradora, i guarda el justificant.
- Omple un part amistós si el dany afecta un veí o en ve.
- No reparis abans que ho vegi el pèrit, tret del que sigui urgent per evitar més danys. Si repares abans, pots perdre la possibilitat de demostrar la causa.
- Guarda factures de qualsevol reparació d'urgència i espera la valoració.
Casos particulars
Si vius en una comunitat de veïns
La coberta, la façana, les baixants i els patis són elements comuns: si la humitat ve d'aquí, ho ha de reparar la comunitat i respon la seva assegurança. Avisa l'administrador de finques. Si la humitat ve del pis d'un veí, les dues assegurances es coordinen amb el part amistós de danys per aigua.
Si vius de lloguer
En general, la conservació de l'habitatge va a càrrec del propietari, tret que el desperfecte es degui a un mal ús de l'inquilí. Avisa el propietari per escrit tan bon punt vegis el problema, amb fotos, i guarda la comunicació.
Si és un habitatge de la teva propietat
Revisa la teva pòlissa i, si la causa és una avaria sobtada, obre el sinistre. Si resulta ser condensació o capil·laritat, l'assegurança no cobrirà la reparació i l'hauràs d'afrontar pel teu compte.
Si l'assegurança rebutja el sinistre
- Demana el rebuig per escrit, amb el motiu i la clàusula en què es basa.
- Presenta una reclamació al servei d'atenció al client de l'asseguradora.
- Si no estàs d'acord amb la resposta, pots acudir a la Direcció General d'Assegurances i Fons de Pensions.
- Pots encarregar un informe tècnic propi que acrediti l'origen de la humitat.
Consell: encara que l'assegurança no cobreixi la humitat, no la deixis passar. Una humitat que s'ignora avança, danya el revestiment, afavoreix la floridura i acaba costant més d'arreglar. El primer sempre és resoldre'n la causa; després es repara la paret.
Preguntes freqüents sobre humitats i assegurança
Cobreix l'assegurança la pintura i l'arranjament de la paret després d'una fuita?
Si la fuita és una avaria sobtada coberta per la teva pòlissa, normalment es cobreixen els danys que causa a parets, sostres i terres (el continent). La quantia depèn del capital assegurat i de la franquícia.
I si la humitat ve del veí de dalt?
Es tramita amb un part amistós de danys per aigua entre les dues assegurances. Cal avisar les dues parts i documentar els danys amb fotografies.
He d'avisar la comunitat?
Si l'origen és en un element comú (coberta, façana, baixant, pati), sí: avisa l'administrador de finques per escrit perquè la comunitat obri el sinistre amb la seva assegurança.
Quant triga a assecar-se una paret humida?
Depèn del gruix del mur i de la causa. Un cop resolta la causa, pot portar de setmanes a mesos. No convé pintar abans que estigui seca, perquè la pintura s'infla.
És el mateix una gotera que una humitat?
No. Una gotera és una entrada d'aigua puntual, normalment per una avaria o per la coberta; una humitat és un problema continu i pot tenir moltes causes. Per a l'assegurança, la diferència importa perquè cobreix més fàcilment el sobtat i accidental.
Guia informativa i orientativa, revisada el mes d'octubre de 2026. Els requisits legals i tècnics poden canviar i depenen de cada habitatge i de cada municipi: confirma els detalls amb un professional i amb el teu Ajuntament abans de decidir. Aquesta guia no substitueix la teva pòlissa: les condicions de cada assegurança són diferents.